
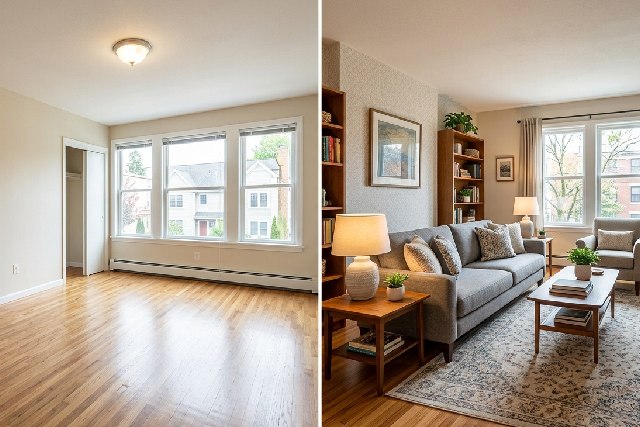
Location libre vs location meublée professionnelle
En 2026, le monde de la location immobilière en France est marqué par une complexité croissante, entre la location libre et la location meublée professionnelle. Cette dualité, qui conditionne non seulement la gestion locative mais aussi l’optimisation fiscale, devient un enjeu crucial tant pour les investisseurs que pour les propriétaires occupants souhaitant se lancer dans la location. Si historiquement la location meublée jouissait d’un attrait incontesté en raison de ses avantages fiscaux, les récentes évolutions législatives et fiscales obligent les acteurs à repenser leur stratégie face à ces deux régimes.
Les fondements juridiques de la location libre versus la location meublée professionnelle
La distinction entre location libre et location meublée professionnelle repose avant tout sur la nature du contrat de location et des obligations qui en découlent. En location libre, aussi appelée location nue, le bail est conclu pour une durée généralement de trois ans lorsque le bailleur est une personne physique, offrant ainsi une stabilité appréciable aux deux parties. Cette forme de bail est régie par des règles précises relatives à la durée du bail, au montant du dépôt de garantie limité à un mois de loyer, et au préavis du locataire qui est de trois mois (réduit à un mois dans les zones tendues). Cela engendre une gestion relativement simple avec peu de rotation.
En revanche, la location meublée professionnelle, régie par le statut LMP et opérant sous le régime des Bénéfices Industriels et Commerciaux (BIC), s’appuie sur un bail commercial ou un bail meublé d’une durée plus courte 1 an pour une résidence principale du locataire, pouvant s’abaisser à 9 mois pour un étudiant. Ce cadre plus souple s’inscrit dans un modèle où la rotation locative est plus élevée et où le mobilier obligatoire (défini par le décret 2015-981) garantit une occupation immédiate du logement. Ce bail impose également un dépôt de garantie pouvant atteindre deux mois de loyer, reflétant la nature professionnelle et souvent plus engageante du contrat. Le bail mobilité, introduit pour répondre à des besoins temporaires, illustre cette flexibilité accrue dans la location meublée.
L’aspect juridique ne se limite pas au contrat. En location meublée professionnelle, le propriétaire doit également s’immatriculer au Registre du Commerce et des Sociétés (RCS), une démarche moins obligatoire qu’auparavant depuis une jurisprudence récente mais souvent recommandée pour une gestion limpide. Cette immatriculation induit un statut juridique plus impliquant, car elle incorpore le loueur dans un régime social de travailleurs non salariés (TNS), avec ses cotisations spécifiques.
À titre d’exemple, un investisseur qui loue un appartement meublé dans une grande métropole, avec rotation locative élevée, privilégiera souvent la location meublée professionnelle, car le cadre juridique permet d’adapter le contrat aux besoins des locataires temporaires et optimise la gestion juridique. À l’inverse, un particulier souhaitant louer une résidence secondaire sur longue durée privilégiera la location libre pour la simplicité de gestion qu’elle procure, avec un bail plus longue durée et une plus faible rotation des locataires.
Impacts fiscaux : régime LMNP contre régime LMP, un choix automatique aux lourdes conséquences
Bien souvent méconnue, la distinction entre le régime LMNP (Loueur Meublé Non Professionnel) et le régime LMP s’impose de manière automatique en fonction de seuils précis au sein du foyer fiscal. Le propriétaire ne choisit donc pas librement son statut. Pour relever du régime LMP, deux conditions cumulatives doivent être atteintes : les recettes annuelles brutes de location meublée doivent dépasser 23 000 euros, et ces recettes doivent représenter plus de 50 % des revenus d’activité du foyer fiscal.
Cette bascule automatique a des répercussions majeures sur la fiscalité appliquée et les cotisations sociales. En LMNP, les prélèvements sociaux s’élèvent à 18,6 % sur les bénéfices réalisés et la fiscalité reste relativement souple, avec deux régimes disponibles : le micro-BIC, qui offre un abattement forfaitaire de 50 % (ou 30 % pour les meublés non classés), et le régime réel d’imposition où les charges réelles peuvent être déduites, ainsi que la pratique d’amortissements sur le mobilier et le bien immobilier. L’amortissement étant un levier majeur pour réduire le résultat imposable, il permet souvent de générer des déficits fiscaux sans décaissement réel, optimisant ainsi la rentabilité.
Le basculement en LMP change radicalement la donne. Le loueur relève du régime des travailleurs non salariés, avec des cotisations sociales pouvant atteindre jusqu’à 45 % des revenus tirés de l’activité, en plus de l’impôt sur le revenu. Cependant, ces cotisations ouvrent des droits sociaux effectifs, notamment en matière de retraite et de santé. La fiscalité des plus-values professionnelles diffère également sensiblement : si le régime LMNP applique le régime des plus-values des particuliers, avec abattements pour durée de détention, le régime LMP prévoit des exonérations spécifiques sous conditions de seuils de recettes moyens sur 2 ans et de durée d’activité.
Un point clé de divergence réside dans l’imputation des déficits. Avec le régime LMP, les déficits peuvent être imputés sans limite sur l’ensemble des revenus du foyer, ce qui représente un avantage fiscal important pour les contribuables fortement imposés. À titre d’exemple, un propriétaire percevant 30 000 euros de loyers meublés avec 40 000 euros de charges amortissables peut déduire ces déficits de ses autres revenus, générant un impact substantiel sur son impôt global.
La réforme imposée par la loi de finances 2025 a également modifié le calcul des plus-values en LMNP, réintégrant les amortissements pratiqués dans la base imposable, ce qui tend à réduire l’avantage fiscal traditionnel de ce régime. Toutefois, certaines résidences de services restent exonérées de cette règle, un détail à connaître pour optimiser son investissement.
Gestion, durée du bail et performances : pourquoi la rotation locative influence la rentabilité
Le choix entre location libre et location meublée professionnelle ne dépend pas uniquement des considérations fiscales, mais aussi de la gestion quotidienne et de la durée du bail qui impactent directement la rentabilité nette. La location libre engage le propriétaire dans un bail standard de trois ans, souvent renouvelé tacitement, favorisant une relation stable avec des locataires de longue durée. Cette stabilité limite la vacance locative et assure un revenu régulier, ce qui est particulièrement apprécié des propriétaires en quête de simplicité et de sécurité.
À l’inverse, la location meublée professionnelle, avec ses baux d’un an ou même ceux à bail mobilité d’une durée de quelques mois, favorise une rotation plus fréquente. Si cette flexibilité s’adapte parfaitement aux besoins de clients étudiants, professionnels en mission ou touristes de longue durée, elle implique également des frais de gestion accrus et une vigilance accrue. Le dépôt de garantie plus élevé couvre en partie ce risque, mais la vacance locative est généralement plus importante. Malgré cela, le loyer moyen en meublé est souvent supérieur de 10 à 20 % à celui d’une location nue équivalente, ce qui peut compenser ce surcroît de gestion pour un investisseur actif et bien accompagné.
Un facteur clé souvent sous-estimé est la conformité stricte aux exigences légales, notamment l’inventaire précis du mobilier obligatoire et la déclaration de l’activité. Une non-conformité peut entraîner une requalification en location nue avec toutes les conséquences fiscales et juridiques que cela implique. Il est donc impératif de sécuriser le cadre juridique en amont et de respecter scrupuleusement les conditions du bail commercial ou bail meublé afin d’éviter les sanctions.
Par ailleurs, certains marchés locaux imposent des encadrements stricts des loyers en zones tendues, ce qui réduit la flexibilité tarifaire de la location meublée touristique ou professionnelle. La réglementation locale combinée aux exigences énergétiques du DPE viennent influencer la stratégie globale. Par exemple, un studio meublé dans Paris peut dépasser les plafonds, tandis que dans une ville moyenne, la location nue reste plus adaptée.