
Investir via une SCPI ou via un achat direct: avantages et risques
En 2026, alors que l’immobilier demeure une valeur sûre pour les investisseurs français, les formes d’investissement évoluent et suscitent toujours autant d’interrogations. Entre l’achat direct d’un bien immobilier et l’acquisition de parts dans une Société Civile de Placement Immobilier (SCPI), le choix n’est pas simple. D’un côté, l’achat direct offre une expérience tangible d’un patrimoine concret, avec un contrôle total sur la gestion locative et le devenir du bien. De l’autre, la SCPI propose une alternative plus accessible, sans les contraintes de gestion quotidienne, tout en bénéficiant d’une diversification sectorielle et géographique des actifs. Ces deux méthodes présentent des avantages et des risques différents, que ce soit en termes de capital à mobiliser, de fiscalité, de rendement locatif ou encore de liquidité.
Comprendre les différences fondamentales entre un achat direct et une SCPI pour un investissement immobilier réussi
Investir dans l’immobilier peut prendre plusieurs formes, mais le choix entre un achat direct et un placement en SCPI reste déterminant. L’achat direct consiste à devenir propriétaire d’un bien immobilier, qu’il s’agisse d’un appartement, d’une maison ou d’un local commercial, dans l’objectif de percevoir des loyers et de réaliser une plus-value à la revente. Ce mode d’investissement engage l’investisseur dans une gestion complète: recherche du bien, négociation, suivi locatif, travaux, et gestion des risques tels que la vacance ou les impayés.
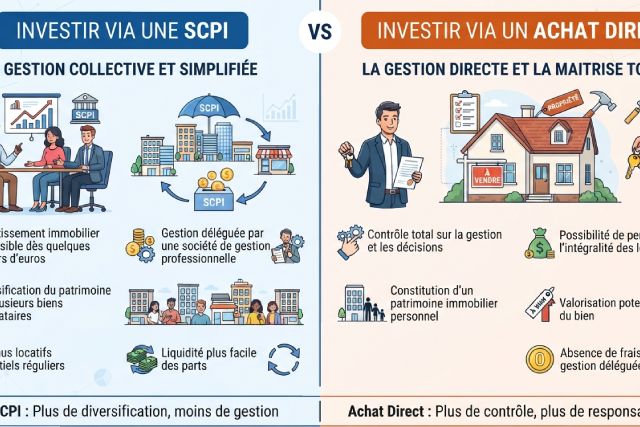
À l’inverse, investir via une SCPI signifie acquérir des parts dans une société qui détient un portefeuille immobilier diversifié. L’investisseur détient ainsi une part proportionnelle des biens, mais c’est la société de gestion qui s’occupe de tout, du choix des actifs à la gestion locative en passant par les travaux nécessaires. Cette gestion déléguée s’accompagne de frais de gestion mais offre une mutualisation des risques avec des revenus provenant de multiples locataires et secteurs immobiliers. Ce montage, souvent appelé “immobilier papier”, facilite l’accès à l’immobilier, même avec un capital limité.
Une distinction majeure réside aussi dans la liquidité du placement : les biens en direct peuvent être vendus selon les conditions du marché immobilier local, parfois avec lenteur, tandis que les parts de SCPI se négocient sur un marché secondaire plus ou moins actif. La durée conseillée pour un investissement en SCPI est de 8 à 10 ans minimum, afin d’amortir les frais de souscription et les éventuelles fluctuations du marché.
Ces différences structurent profondément les attentes des investisseurs et leurs stratégies patrimoniales, selon qu’ils privilégient un contrôle direct et un engagement actif ou une approche plus passive et diversifiée.
Montants à engager et impact du ticket d’entrée sur la stratégie d’investissement immobilier direct versus SCPI
Le capital nécessaire à un investissement immobilier en direct est souvent un frein important. Pour un achat dans une grande métropole française, le budget initial peut rapidement atteindre plusieurs dizaines de milliers d’euros entre l’acquisition, les frais de notaire, les diagnostics obligatoires, et les travaux éventuels à prévoir. Ce montant conséquent oblige souvent à recourir à un prêt immobilier, ce qui, malgré la possibilité de recourir à l’effet de levier du crédit, engage l’investisseur sur du long terme et nécessite une gestion prudente des remboursements.
En revanche, la SCPI permet d’entrer sur le marché immobilier avec un ticket d’entrée beaucoup plus accessible. Certaines SCPI proposent des parts à partir de quelques centaines d’euros, ouvrant la porte à une fraction de patrimoine immobilier autrement réservé à des investisseurs disposant de moyens plus importants. Cette accessibilité financière encourage une diversification immédiate puisque chaque investisseur détient une part d’un portefeuille diversifié, réduisant l’impact d’un défaut locatif ou d’un secteur en difficulté.
Cette différence stimule aussi des stratégies distinctes. Un investisseur ayant un capital limité préférera souvent la SCPI pour se constituer un patrimoine progressivement, tandis qu’un profil disposant de sommes plus importantes ou souhaitant un contrôle complet sur son bien privilégiera l’achat direct. Par ailleurs, il est possible d’opter pour un mix des deux méthodes afin de bénéficier des avantages respectifs. Par exemple, détenir un appartement dans une zone très prisée tout en investissant dans des parts de SCPI pour bénéficier d’une diversification plus large du secteur immobilier.
Ce choix s’accompagne toutefois de calculs précis sur le rendement locatif espéré, les frais de gestion éventuels dans le cas des SCPI, et la prise en compte des taxes et impôts inhérents à chaque mode d’investissement, qui peuvent affecter la rentabilité nette finale.
Gestion locative et contraintes opérationnelles : un enjeu clé dans le choix entre SCPI et achat direct
La gestion locative est un des aspects les plus chronophages et complexes d’un investissement immobilier en direct. Être propriétaire d’un logement implique des responsabilités lourdes : recherche et sélection des locataires, suivi des paiements, organisation et suivi des travaux, entretiens réguliers, mais aussi gestion des éventuels conflits. Cette gestion demande du temps, une connaissance précise des obligations légales et une réactivité qui n’est pas à la portée de tous.
Pour réduire cette charge, nombreux sont les propriétaires qui délèguent la gestion à une agence immobilière, ce qui engendre des frais supplémentaires et diminue le rendement locatif net. De plus, la gestion directe expose à tous les risques liés à la vacance locative ou aux loyers impayés, qui peuvent venir fragiliser la rentabilité et la stabilité des revenus perçus.
À l’opposé, les SCPI prennent en charge l’intégralité de ces problématiques. La société de gestion s’occupe de l’ensemble des relations avec les locataires, du paiement des loyers à la maintenance des bâtiments. L’investisseur bénéficie ainsi d’un revenu plus stable sans s’investir personnellement dans le suivi opérationnel. Cette délégation a cependant un coût : les frais de gestion des SCPI sont généralement compris entre 8 et 12 % des loyers perçus, ce qui impacte directement la rentabilité.
Malgré tout, la mutualisation des risques grâce à la diversification géographique et immobilière du patrimoine des SCPI permet de réduire significativement l’exposition aux impayés et à la vacance. Cette dimension est un argument fort pour les investisseurs souhaitant allier simplicité et rendement sur le long terme.
En somme, la gestion locative représente un compromis entre un engagement actif et un rendement brut potentiellement plus élevé pour l’achat direct, et une gestion déléguée moins contraignante avec une rentabilité nette ajustée dans le cas des SCPI.
Frais, performance financière et diversification : évaluer les risques financiers dans une SCPI et un achat direct
Le calcul du rendement net d’un investissement immobilier ne se limite pas aux loyers perçus. En achat direct, plusieurs coûts entrent en ligne de compte : les frais de notaire, les frais d’agence, les charges de copropriété, la taxe foncière, les travaux d’entretien ou de rénovation, ainsi que les potentielles garanties locatives pour sécuriser les recettes. Ces frais peuvent alourdir la facture et doivent être anticipés dans l’estimation du rendement locatif. Par ailleurs, la concentration du risque sur un ou quelques biens rend l’investisseur vulnérable face à la vacance ou à une dépréciation locale, affectant la plus-value potentielle lors de la revente.
Les SCPI, quant à elles, imposent des frais de gestion prélevés sur les loyers, qui peuvent sembler élevés à première vue. Néanmoins, cet investissement collectif permet une diversification accrue, limitant l’impact négatif d’un secteur ou d’un marché immobilier local. Les investisseurs bénéficient ainsi d’un effet de lissage sur leurs revenus, avec une dispersion des risques locatifs. Cette diversification s’accompagne d’une accessibilité à des segments immobiliers difficilement accessibles en direct, comme les bureaux de grandes métropoles ou les locaux commerciaux spécialisés.
La liquidité représente un autre paramètre important de la gestion des risques financiers. Alors que l’achat direct permet généralement une revente plus rapide en fonction du marché local, les parts de SCPI sont soumises à la dynamique d’un marché secondaire où la revente peut prendre plusieurs semaines, voire plusieurs mois. Cette moindre liquidité demande un horizon d’investissement plus long, souvent conseillé entre 8 et 10 ans.